Selbstständig machen: 12 laufende Kosten, die Gründer oft unterschätzen
Autor

Kategorie
Datum
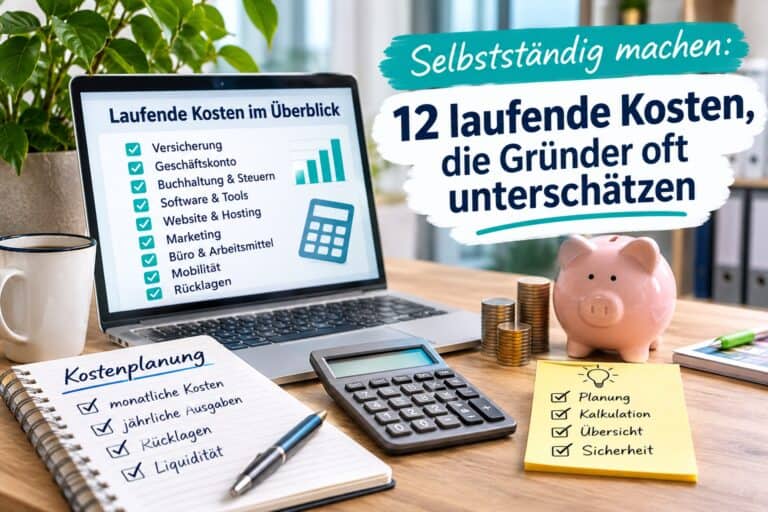
Wer sich selbstständig machen möchte, beschäftigt sich zunächst häufig mit den einmaligen Gründungskosten. Gewerbeanmeldung, erste Anschaffungen, Website oder Büroausstattung stehen dabei im Mittelpunkt. Mindestens genauso wichtig sind jedoch die laufenden Betriebskosten, die jeden Monat anfallen – unabhängig davon, ob bereits ausreichend Umsatz erwirtschaftet wird.
Gerade in der Anfangsphase können unterschätzte Ausgaben schnell zu finanziellen Engpässen führen. Wer seine Selbstständigkeit langfristig erfolgreich aufbauen möchte, sollte deshalb nicht nur die Gründung finanzieren, sondern auch die regelmäßigen Kosten realistisch kalkulieren.
1. Kranken- und Pflegeversicherung
Zu den wichtigsten Ausgaben für hauptberuflich Selbstständige gehört die Krankenversicherung. Anders als bei Angestellten übernimmt normalerweise kein Arbeitgeber einen Teil der Beiträge.
Je nach Versicherungsform, Einkommen und persönlicher Situation können erhebliche monatliche Kosten entstehen. Auch bei niedrigen Einkünften gelten in der gesetzlichen Krankenversicherung Mindestbemessungsgrundlagen.
Deshalb sollten Gründer frühzeitig prüfen, welche Beiträge tatsächlich zu erwarten sind und wie sich diese bei steigenden Einkünften verändern können.
2. Altersvorsorge und weitere Absicherung
Die eigene Altersvorsorge wird besonders zu Beginn der Selbstständigkeit häufig aufgeschoben. Schließlich erscheint es zunächst wichtiger, Geld in das Unternehmen zu investieren.
Langfristig kann diese Entscheidung jedoch teuer werden. Selbstständige müssen ihre Altersvorsorge in vielen Fällen eigenständig organisieren. Für bestimmte Berufsgruppen besteht allerdings eine gesetzliche Rentenversicherungspflicht.
Zusätzlich können eine Berufsunfähigkeitsversicherung oder andere persönliche Absicherungen sinnvoll sein.
3. Geschäftskonto und Bankgebühren
Ein Geschäftskonto erleichtert die Trennung privater und geschäftlicher Finanzen. Für Einzelunternehmer besteht zwar nicht generell eine gesetzliche Pflicht zu einem separaten Geschäftskonto, dennoch ist die Trennung aus organisatorischen Gründen empfehlenswert.
Bei der Auswahl sollten nicht ausschließlich die monatlichen Kontoführungsgebühren betrachtet werden.
Weitere mögliche Kosten entstehen durch:
- Einzelne Buchungsposten
- Bargeldeinzahlungen und Abhebungen
- Zusätzliche Bankkarten
- Fremdwährungstransaktionen
- Zahlungsverkehr und Schnittstellen
Ein vermeintlich kostenloses Konto kann bei intensiver Nutzung teurer sein als ein kostenpflichtiger Tarif.
4. Buchhaltung und Steuerberatung
Auch kleine Unternehmen müssen ihre Einnahmen und Ausgaben ordnungsgemäß dokumentieren.
Je nach Rechtsform, Unternehmensgröße und steuerlichen Anforderungen unterscheiden sich die notwendigen Buchhaltungsarbeiten erheblich.
Typische Kosten entstehen für Buchhaltungssoftware, Steuerberatung, Jahresabschlüsse und gegebenenfalls Lohnabrechnungen.
Wer diese Ausgaben frühzeitig einplant, vermeidet unangenehme Überraschungen bei der ersten Steuererklärung.
5. Unternehmenssoftware und digitale Werkzeuge
Digitale Anwendungen können viele Arbeitsabläufe erleichtern. Gleichzeitig summieren sich einzelne Abonnements schnell zu einem erheblichen monatlichen Kostenblock.
Typische Beispiele sind:
- Rechnungs- und Buchhaltungssoftware
- Zeiterfassung
- Projektmanagement
- Cloud-Speicher
- E-Mail- und Office-Anwendungen
- Kundenverwaltung (CRM)
Besonders wichtig ist es, regelmäßig zu prüfen, welche Funktionen tatsächlich benötigt werden. Nicht jedes Unternehmen braucht von Anfang an umfangreiche Softwarepakete.
6. Website, Hosting und digitale Infrastruktur
Eine professionelle Website gehört für viele Selbstständige zur Grundausstattung.
Neben den einmaligen Entwicklungskosten entstehen laufende Ausgaben für Domain, Hosting, Wartung, Sicherheitsmaßnahmen und gegebenenfalls kostenpflichtige Erweiterungen.
Auch geschäftliche E-Mail-Postfächer oder externe technische Betreuung können zusätzliche Kosten verursachen.
Je nach Geschäftsmodell sind diese Ausgaben überschaubar oder ein bedeutender Bestandteil der monatlichen Betriebskosten.
7. Marketing und Kundengewinnung
Eine gute Geschäftsidee allein garantiert noch keine Kunden.
Viele Gründer kalkulieren zwar die Erstellung ihrer Website, unterschätzen aber den dauerhaften Aufwand für die Kundengewinnung.
Mögliche Kosten entstehen durch Onlinewerbung, Drucksachen, Branchenverzeichnisse, Suchmaschinenoptimierung oder externe Marketingdienstleistungen.
Entscheidend ist nicht, möglichst viel Geld auszugeben, sondern die Wirtschaftlichkeit einzelner Maßnahmen zu überprüfen.
8. Telefon, Internet und Kommunikation
Telefon- und Internetkosten erscheinen einzeln betrachtet häufig gering. Über ein ganzes Jahr können sie dennoch einen relevanten Betrag ausmachen.
Neben Mobilfunk- und Internetverträgen kommen möglicherweise Videokonferenzdienste, virtuelle Telefonanlagen oder zusätzliche geschäftliche Rufnummern hinzu.
Dabei sollte berücksichtigt werden, welcher Anteil tatsächlich betrieblich genutzt wird.
9. Büro, Arbeitsplatz und Nebenkosten
Nicht jeder Selbstständige benötigt ein eigenes Büro. Trotzdem verursacht auch ein Arbeitsplatz im Homeoffice Kosten.
Dazu gehören beispielsweise Strom, Heizung, Arbeitsmittel, Büromaterial und die regelmäßige Erneuerung technischer Geräte.
Bei angemieteten Räumen kommen Miete, Nebenkosten, Reinigung und weitere vertragliche Verpflichtungen hinzu.
Gerade langfristige Mietverträge können die finanzielle Flexibilität eines jungen Unternehmens erheblich einschränken.
10. Betriebliche Versicherungen
Neben der persönlichen Absicherung können betriebliche Versicherungen notwendig oder sinnvoll sein.
Dazu zählen beispielsweise Betriebshaftpflicht, Vermögensschadenhaftpflicht, Inhaltsversicherung oder Cyberversicherung.
Welche Versicherungen tatsächlich benötigt werden, hängt stark von der ausgeübten Tätigkeit und den damit verbundenen Risiken ab.
Ein beratender Dienstleister hat andere Anforderungen als ein Handwerksbetrieb oder ein Onlinehändler.
11. Fahrzeug- und Reisekosten
Wer Kunden besucht, Waren transportiert oder regelmäßig geschäftlich unterwegs ist, sollte sämtliche Mobilitätskosten berücksichtigen.
Neben Kraftstoff oder Strom fallen möglicherweise Leasingraten, Versicherungen, Wartung, Reparaturen und Parkgebühren an.
Auch Bahnfahrten, Hotelübernachtungen und Verpflegungsmehraufwendungen können das Budget belasten.
Wichtig ist, nicht nur einzelne Fahrten zu kalkulieren, sondern den gesamten jährlichen Mobilitätsbedarf realistisch einzuschätzen.
12. Rücklagen für Steuern und unerwartete Ausgaben
Einer der häufigsten Planungsfehler besteht darin, sämtliche Zahlungseingänge als frei verfügbares Geld zu betrachten.
Tatsächlich müssen aus den Einnahmen zunächst betriebliche Ausgaben finanziert werden. Hinzu kommen persönliche Lebenshaltungskosten, Steuern und gegebenenfalls weitere Verpflichtungen.
Insbesondere Einkommensteuer-Vorauszahlungen und mögliche Nachzahlungen sollten frühzeitig berücksichtigt werden. Umsatzsteuerbeträge dürfen ebenfalls nicht mit dem eigenen Verdienst verwechselt werden.
Darüber hinaus sind finanzielle Reserven für Reparaturen, Zahlungsausfälle und umsatzschwache Monate wichtig.
Beispiel: Wie schnell sich laufende Kosten summieren
Ein kleines Dienstleistungsunternehmen könnte beispielsweise folgende monatliche Ausgaben haben:
| Kostenposition | Monatlicher Betrag |
| Geschäftskonto | 15 € |
| Buchhaltungssoftware | 25 € |
| Weitere Software | 60 € |
| Website und Hosting | 20 € |
| Telefon und Internet | 55 € |
| Marketing | 200 € |
| Betriebliche Versicherungen | 50 € |
| Büro und Arbeitsmittel | 150 € |
| Mobilität | 200 € |
| Sonstige Betriebsausgaben | 75 € |
| Gesamt | 850 € |
Die Werte sind frei gewählte Rechenbeispiele und keine repräsentativen Durchschnittskosten.
Bereits in diesem einfachen Beispiel entstehen monatlich 850 Euro beziehungsweise 10.200 Euro im Jahr.
Dabei sind Krankenversicherung, Altersvorsorge, Einkommensteuer, private Lebenshaltungskosten und größere Investitionen noch nicht berücksichtigt.
Das zeigt, weshalb eine realistische Kostenplanung für die Selbstständigkeit so wichtig ist.
Betriebskosten und private Ausgaben getrennt betrachten
Für eine zuverlässige Finanzplanung sollten betriebliche Ausgaben und private Verpflichtungen getrennt erfasst werden.
Zu den Betriebskosten gehören beispielsweise Software, Versicherungen, Miete und Werbung. Die persönliche Krankenversicherung, Altersvorsorge und Lebenshaltungskosten müssen zusätzlich bei der Ermittlung des notwendigen Einkommens berücksichtigt werden.
Wer diese Bereiche vermischt, verliert schnell den Überblick darüber, welchen Umsatz das Unternehmen tatsächlich erwirtschaften muss.
Hilfreich sind digitale Planungshilfen, mit denen sich unterschiedliche Kostenpositionen und Szenarien durchrechnen lassen. Auf Firmenplan.de stehen hierfür verschiedene kostenlose Rechner und Werkzeuge zur Unternehmensplanung zur Verfügung.
Drei Tipps für eine realistische Kostenplanung
1. Alle Kosten auf Jahresbasis betrachten
Nicht jede Ausgabe fällt monatlich an. Versicherungsbeiträge, Softwarelizenzen oder Wartungsverträge werden teilweise jährlich abgerechnet. Solche Beträge sollten auf die einzelnen Monate verteilt werden, damit die Planung vergleichbar bleibt.
2. Einen finanziellen Sicherheitspuffer einplanen
Umsätze entwickeln sich selten exakt wie erwartet. Ein zusätzlicher Liquiditätspuffer hilft dabei, unerwartete Ausgaben oder verzögerte Kundenzahlungen aufzufangen.
3. Die Kostenplanung regelmäßig aktualisieren
Preise, Arbeitsabläufe und Unternehmensanforderungen verändern sich. Deshalb sollte die ursprüngliche Kalkulation regelmäßig mit den tatsächlichen Ausgaben verglichen und bei Bedarf angepasst werden.
Fazit: Nicht die Gründungskosten allein entscheiden
Eine erfolgreiche Selbstständigkeit beginnt mit einer realistischen finanziellen Planung.
Während einmalige Anschaffungen meist offensichtlich sind, werden laufende Kosten häufig unterschätzt. Gerade kleinere monatliche Beträge können sich über ein Jahr zu einer erheblichen finanziellen Belastung entwickeln.
Wer sämtliche Ausgaben systematisch erfasst, private und betriebliche Finanzen trennt und ausreichende Rücklagen berücksichtigt, schafft eine deutlich bessere Grundlage für unternehmerische Entscheidungen.
Entscheidend ist letztlich nicht nur, wie viel Umsatz ein Unternehmen erzielt, sondern wie viel nach Abzug aller Verpflichtungen tatsächlich übrig bleibt.