Kfz-Versicherung: Kosten, Wechsel, Deckungsarten, Schadenfreiheitsrabatt
Kategorie
Datum
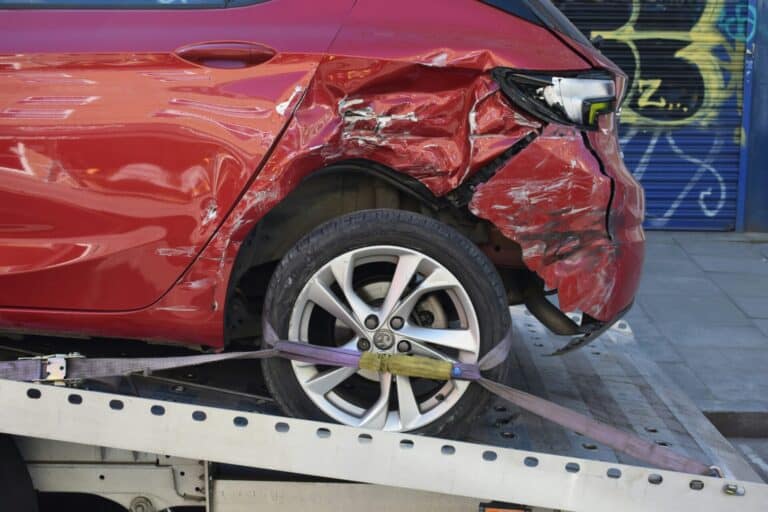
Die Kfz-Versicherung ist in Deutschland für jedes zugelassene Fahrzeug Pflicht – doch Haftpflicht, Teilkasko und Vollkasko leisten sehr Unterschiedliches. Gerade weil die Beiträge in den letzten Jahren deutlich gestiegen sind, lohnt es sich, Tarife, Fristen und den Schadenfreiheitsrabatt regelmäßig zu prüfen.
Warum die Versicherung teurer wird
Viele Autofahrer haben in den vergangenen Jahren spürbar höhere Beiträge gezahlt. Laut einer Verivox-Umfrage gaben 2026 rund 60 Prozent an, dass ihr Beitrag im Vergleich zum Vorjahr gestiegen sei; zusammen mit versteckten Preisanpassungen waren 82,6 Prozent betroffen.
Die Branche begründet die Anpassungen vor allem mit teureren Schäden: Reparaturen, Ersatzteile, Werkstattkosten und Schadenhäufigkeit steigen. 2025 nahmen die Kfz-Versicherer laut GDV 13,4 Prozent mehr Beitragseinnahmen ein als im Vorjahr – insgesamt 38,6 Milliarden Euro.
Über einen längeren Zeitraum fällt der Anstieg noch deutlicher aus: Eine aktuelle Auswertung beziffert die Beiträge 2026 im Schnitt auf rund 53 Prozent über dem Niveau von 2022. Besonders betroffen sind dabei häufig Vollkasko-Tarife, während Teilkasko vergleichsweise stabil blieb.
Praktisch bedeutet das: Ein bestehender Vertrag sollte mindestens einmal jährlich verglichen werden. Eine Beitragserhöhung ist zugleich oft ein Kündigungsgrund.
Haftpflicht, Teilkasko, Vollkasko
Die Kfz-Haftpflicht ist gesetzlich vorgeschrieben und Voraussetzung für die Zulassung. Sie zahlt, wenn Sie mit Ihrem Fahrzeug anderen Personen, Fahrzeugen oder Sachen Schaden zufügen – nicht aber Schäden am eigenen Auto.
| Deckungsart | Was ist versichert? | Für wen sinnvoll? |
|---|---|---|
| Kfz-Haftpflicht | Schäden an Dritten: Personen-, Sach- und Vermögensschäden. Pflichtversicherung. | Jeder Fahrzeughalter; gesetzlicher Mindestschutz. |
| Teilkasko | Eigene Schäden durch äußere Ereignisse, etwa Diebstahl, Brand, Glasbruch, Wildunfall, Sturm, Hagel, Überschwemmung oder Marderbiss. | Sinnvoll bei neueren Gebrauchtwagen, höherem Diebstahl- oder Wetterrisiko. |
| Vollkasko | Enthält alle Teilkasko-Leistungen und deckt zusätzlich selbst verschuldete Unfallschäden sowie Vandalismus am eigenen Fahrzeug ab. | Vor allem bei neueren, wertvollen oder finanzierten Fahrzeugen. |
Eine Faustregel: Haftpflicht ist Pflicht, Teilkasko ist Ergänzung, Vollkasko ist der umfassendste Schutz.
Bei Kasko-Versicherungen lässt sich meist eine Selbstbeteiligung vereinbaren. Sie senkt den Beitrag, erhöht aber im Schadenfall den Eigenanteil.
Welche Deckung passt?
- Nur Haftpflicht: häufig bei älteren Autos mit geringem Zeitwert, wenn eine Kasko-Leistung wirtschaftlich kaum noch ins Gewicht fällt.
- Haftpflicht plus Teilkasko: gute Wahl, wenn Daschaden, Wildunfälle, Glasbruch oder Unwetter ein realistisches Risiko sind.
- Vollkasko: empfehlenswert bei neuen Autos, Leasing, Finanzierung oder wenn ein selbst verschuldeter Unfall finanziell schmerzen würde.
Wichtig: Die Vollkasko ersetzt nicht automatisch jede Reparatur unbegrenzt. Bei älteren Fahrzeugen ist der Wiederbeschaffungswert beziehungsweise Zeitwert entscheidend.
Wann kann ich wechseln?
Der bekannteste Wechseltermin ist das Jahresende. Bei vielen Verträgen muss die Kündigung daher bis zum 30. November beim bisherigen Versicherer eingehen, damit der Vertrag zum 31. Dezember endet.
Daneben gibt es wichtige Sonderkündigungsrechte:
| Anlass | Frist / Zeitpunkt |
|---|---|
| Reguläres Vertragsende | In der Regel ein Monat zum Ende des Versicherungsjahres; bei vielen Verträgen ist das der 31. Dezember. |
| Beitragserhöhung | Meist innerhalb eines Monats nach Zugang der Erhöhungsmitteilung. |
| Schadenfall | In der Regel innerhalb eines Monats, häufig ab Abschluss der Schadenregulierung oder der Leistungsentscheidung. |
| Fahrzeugwechsel | Beim Verkauf oder Abmeldung des Fahrzeugs kann der alte Vertrag enden; für das neue Fahrzeug wird ein neuer Schutz benötigt. |
Achtung: Nach einem Schaden kann auch der Versicherer unter Umständen kündigen. Wer wechseln möchte, sollte den Kündigungsgrund „wegen Schaden“ beziehungsweise „wegen Beitragserhöhung“ ausdrücklich angeben.adac+1
Macht ein Wechsel Sinn?
Ja – besonders wenn eine dieser Bedingungen zutrifft:
- Der Beitrag ist gestiegen, obwohl Sie schadenfrei gefahren sind.
- Der Tarif enthält ungünstige Klauseln, etwa hohe Selbstbeteiligungen oder schwache Leistungen.
- Ihre Lebenssituation hat sich geändert: neuer Wohnort, weniger Kilometer, andere Nutzung oder ein Zweitfahrzeug.
- Ein Vergleichsangebot bietet bei vergleichbarem Schutz deutlich niedrigere Beiträge.
Entscheidend ist nicht nur der Preis: Prüfen Sie Deckungssummen, Werkstattbindung, Selbstbeteiligung, Mallorca-Police, Schutzbrief und die Regulierung von Glas- oder Wildschäden. Ein günstiger Tarif kann im Schadenfall teuer werden, wenn wichtige Leistungen fehlen.
Schadenfreiheitsrabatt verstehen
Der Schadenfreiheitsrabatt (SFR) belohnt unfallfreie Jahre mit einer höheren Schadenfreiheitsklasse (SF-Klasse) und damit einem niedrigeren Beitragssatz. Je länger Sie ohne rückstufungswirksamen Schaden fahren, desto günstiger wird in der Regel die Haftpflicht- und Vollkaskoprämie.
Beispiel: Bei einem großen Versicherer liegt der Beitragssatz in SF 50 bei 16 Prozent; Fahrer mit wenigen schadenfreien Jahren starten dagegen deutlich höher. Die genauen Staffeln unterscheiden sich je nach Versicherer und Tarif.
Nach einem rückstufungswirksamen Schaden sinkt die SF-Klasse im Folgejahr normalerweise. Wie viele Stufen verloren gehen, regelt die Rückstufungstabelle des jeweiligen Tarifs; ein Versicherungswechsel verhindert diese Rückstufung nicht.
Tipp: Kleinere Schäden können sich unter Umständen selbst zahlen, wenn die Reparaturkosten niedriger sind als der zu erwartende Beitragsnachteil durch die Rückstufung. Das sollte aber individuell gerechnet werden – auch weil ein gemeldeter Schaden den Wechsel und künftige Tarife beeinflussen kann.
Motorradversicherung: Worin sie sich unterscheidet
Auch für Motorräder gilt: Die Kfz-Haftpflicht ist gesetzlich vorgeschrieben, sobald das Motorrad im öffentlichen Straßenverkehr bewegt wird. Sie deckt Schäden, die Sie anderen mit dem Motorrad zufügen.
Die Grundbausteine ähneln dem Auto:
- Haftpflicht: Pflicht und Basis des Schutzes.
- Teilkasko: optional, etwa für Diebstahl, Brand, Glas, Sturm, Hagel oder Wildschäden.
- Vollkasko: optional und umfassender, einschließlich selbst verursachter Unfallschäden.
Die Unterschiede liegen vor allem in Tariflogik und Risikobewertung:
- Motorräder werden häufig über eigene Typklassen, Hubraum- beziehungsweise Leistungsklassen und Fahrerprofile eingestuft.
- Die SF-Klassen für Motorräder sind nicht bundesweit einheitlich geregelt; Versicherer definieren ihre Staffeln teilweise selbst.
- In der Teilkasko gibt es bei vielen Anbietern keinen Schadenfreiheitsrabatt; der Beitragssatz liegt dort oft konstant bei 100 Prozent.
- Saisonkennzeichen und eine begrenzte Fahrzeit können die Prämie beeinflussen, weil das Motorrad nicht ganzjährig unterwegs ist.
Für Motorradfahrer lohnt sich besonders der Vergleich von Haftpflicht und Kasko : Die Vollkasko ist meist die teuerste Variante, während die Haftpflicht als Pflichtversicherung oft den günstigsten Grundbeitrag bildet.
Wissenswertes für den Versicherungswechsel
- Kündigungsfrist prüfen: Der Vertrag endet nicht automatisch, nur weil Sie ein neues Angebot gefunden haben. Die Kündigung muss fristgerecht beim alten Versicherer vorliegen.
- Nachweis sichern: Fordern Sie eine Kündigungsbestätigung an und achten Sie darauf, dass der neue Schutz lückenlos beginnt.
- SF-Klasse übernehmen: Der bisherige Versicherer stellt eine Schadenfreiheitsbestätigung aus. Diese brauchen Sie für den neuen Vertrag.
- Nicht nur den Preis vergleichen: Leistungen, Selbstbeteiligung, Deckungssummen und Ausschlüsse gehören in den Vergleich.
- Fahrzeugdaten aktuell halten: Jahreslaufleistung, Garage, Fahrer, Nutzung und Sicherheitsausstattung können den Beitrag beeinflussen.
- Bei Beitragserhöhung handeln: Prüfen Sie die Mitteilung sofort. Oft bleibt nur ein Monat für das Sonderkündigungsrecht.
Die Kfz-Versicherung ist mehr als eine Pflichtversicherung: Haftpflicht schützt Dritte, Teilkasko schützt das eigene Auto vor äußeren Risiken und Vollkasko auch vor selbst verschuldeten Unfällen. Weil die Prämien zuletzt stark gestiegen sind, ist der jährliche Tarifcheck besonders lohnend – idealerweise vor dem 30. November, damit der reguläre Jahreswechsel genutzt werden kann.