Wasserschaden in der Wohnung: Sofortmaßnahmen und Schadensbegrenzung

Kategorie
Datum
Die Realität hinter dem Rohrbruch: Warum Warten dich ruiniert
Am Stammtisch heißt es oft: „Das bisschen Wasser trocknet von alleine weg, da muss man nicht gleich die Wände aufreißen.“ Das ist die falsche Antwort und eine gefährliche Fehleinschätzung. Ein Rohrbruch ist kein Kavaliersdelikt, sondern eine tickende Zeitbombe für deine Bausubstanz. Ältere Leitungen rosten über Jahrzehnte, werden porös und halten dem stetigen Wasserdruck irgendwann nicht mehr stand. Wenn die Leitung nachgibt, beginnt ein Prozess, der dich finanziell auffrisst, wenn du nicht sofort reagierst.
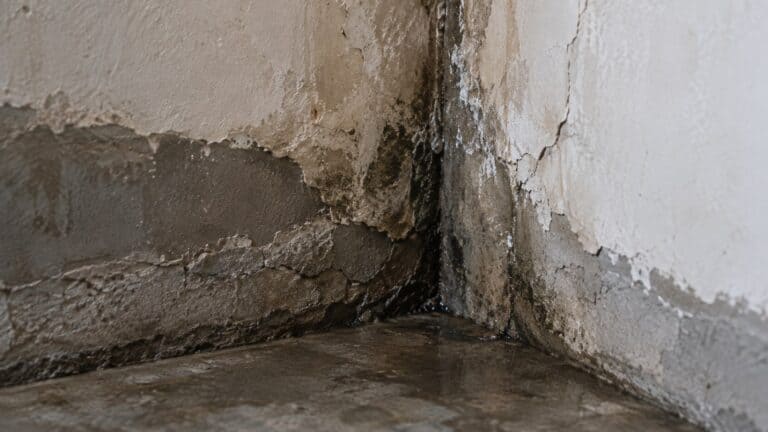
Ein Wasserschaden in der Wohnung verschwindet niemals von selbst. Wer hier auf Zeit spielt, handelt grob fahrlässig. Die Feuchtigkeit zieht in den Estrich, in die Dämmung und in das Mauerwerk. Die Folge sind strukturelle Schäden am Gebäude, die deine Statik gefährden können. Noch schlimmer: Nach wenigen Tagen beginnt das Schadenspotenzial durch Schimmelbildung, was nicht nur die Sanierungskosten explodieren lässt, sondern auch deine Gesundheit massiv belastet.
Mach eine ehrliche Wirtschaftlichkeitsrechnung: Ein paar Euro für einen Fachmann oder eine schnelle Leckortung sind Peanuts im Vergleich zu einer Kernsanierung, weil der Schimmel erst einmal in der Bausubstanz sitzt. Sofortiges Handeln ist die einzige Option, um den Schaden zu begrenzen. Wenn es passiert, gilt die Grundfertigkeit: Wasserzufuhr am Hauptabsperrventil im Uhrzeigersinn sofort abdrehen und die Stromzufuhr unterbrechen. Das verhindert Kurzschlüsse und minimiert das Risiko.
Wer glaubt, er könne den Schaden aussitzen, ignoriert die physikalische Realität. Wasser sucht sich seinen Weg, und Schimmel wartet nicht auf deine Genehmigung. Wenn du merkst, dass Wände feucht werden oder der Wasserzähler trotz geschlossener Hähne läuft, musst du handeln. Jede Stunde, die das Wasser im Mauerwerk steht, treibt die Kosten in die Höhe. Es geht hier nicht um ein bisschen Feuchtigkeit, sondern um den Werterhalt deiner Immobilie. Sei kein Optimist, der auf ein Wunder hofft, sondern ein Macher, der das Problem an der Wurzel packt. Sicherheit geht vor, aber Zögern ist der sicherste Weg in den finanziellen Ruin. Pack es an, bevor die Bausubstanz kapituliert.
Dein 5-Schritte-Plan für den Notfall
Der Keller steht unter Wasser oder die Decke tropft? Jetzt ist Schluss mit Panik. Wenn du jetzt nicht handelst, frisst dich das Schadenspotenzial auf. Hier ist dein 5-Schritte-Plan, um das Schlimmste zu verhindern und deine Ansprüche zu sichern.
Schritt 1: Dreh sofort den Hahn zu. Suche das Hauptabsperrventil und drehe es im Uhrzeigersinn fest zu. Wer hier zögert, verliert. Wenn das Wasser weiterläuft, steigt der Schaden pro Minute massiv an.
Schritt 2: Strom abdrehen. Wasser und Elektrizität sind eine tödliche Kombination. Geh zum Sicherungskasten und lege den Hauptschalter um. Ein Kurzschluss ist das Letzte, was du jetzt gebrauchen kannst - er gefährdet nicht nur die Bausubstanz, sondern dich selbst.
Schritt 3: Beweise sichern. Schnapp dir dein Smartphone und dokumentiere alles. Fotos und Videos sind deine wichtigste Waffe für die spätere Abrechnung. Halte den Ursprung des Wassers fest, die betroffenen Bereiche und jeden Quadratmeter, der unter Wasser steht. Je detaillierter, desto besser. Wer hier schlampt, steht bei der Versicherung später im Regen.
Schritt 4: Meldung raus. Informiere unverzüglich deinen Vermieter oder deine Versicherung. Warte nicht bis morgen. Die Wohngebäudeversicherung deckt Schäden am Mauerwerk, am Dachstuhl oder an fest verbauten Installationen ab, aber nur, wenn der Schaden zeitnah gemeldet wurde. Dokumentiere den Zeitpunkt deiner Meldung - das ist deine Absicherung.
Schritt 5: Profis ranlassen. Hör auf zu improvisieren. Ein paar Handtücher oder ein Eimer sind keine Lösung für einen echten Wasserschaden. Ruf einen Fachbetrieb oder den Notdienst deines Versicherers. Laienhafte Trocknungsversuche gehen komplett am Thema vorbei und verschlimmern die Situation oft durch Schimmelbildung.
Das ist keine Raketenwissenschaft, sondern eine Grundfertigkeit für jeden Bewohner. Wenn du diese Schritte konsequent durchgehst, minimierst du das finanzielle Risiko und verhinderst, dass aus einem kleinen Leck ein wirtschaftlicher Totalschaden wird. Bleib strukturiert, bleib konzentriert. Dein Ziel ist die Schadensbegrenzung, nicht die eigene Heldentat. Wer hier professionell agiert, hat bei der späteren Regulierung die Nase vorn. Pack es an, bevor es dich einholt.
Finanzielle Absicherung: Wer zahlt die Zeche?
Stammtisch-Parolen versprechen dir oft, dass die Versicherung im Ernstfall schon alles klaglos übernimmt. Die Realität sieht anders aus: Wer die Spielregeln nicht kennt, bleibt auf den Kosten sitzen. Und die haben es in sich. Ein mittlerer Wasserschaden schlägt im Schnitt mit 3.500 Euro bis 8.000 Euro zu Buche. Das ist kein Pappenstiel, sondern ein handfestes Loch in deiner Haushaltskasse.
Wer zahlt also die Zeche? Dein wichtigster Schutzschirm ist die Wohngebäudeversicherung. Sie ist der zentrale Baustein für alles, was fest mit der Immobilie verbunden ist. Das bedeutet konkret: Schäden am Mauerwerk, am Dachstuhl oder an den fest verbauten Installationen wie Wasserleitungen und Heizungsrohren sind ihr Revier. Aber Achtung bei der Abgrenzung: Sobald es um dein persönliches Inventar geht, ist die Wohngebäudeversicherung die falsche Antwort. Möbel, Teppiche oder lose verlegte Geräte sind Sache der Hausratversicherung. Wer hier die Zuständigkeiten verwechselt, verliert im Schadensfall wertvolle Zeit.
„Das trocknet schon von alleine“ ist der gefährlichste Irrglaube überhaupt. Zögerliches Handeln und eine verschleppte Schadensmeldung erhöhen dein Regulierungsrisiko massiv. Die Versicherung zahlt nur, wenn du den Schaden unverzüglich meldest und deiner Schadensminderungspflicht nachkommst. Wartest du zu lange, riskierst du deinen Versicherungsschutz. Das Schadenspotenzial ist gigantisch: Feuchtigkeit kriecht in jede Ritze, zerstört die Bausubstanz und führt unweigerlich zu Schimmelpilzen. Die gesundheitlichen Risiken und die astronomischen Sanierungskosten fressen dich am Ende wirtschaftlich auf.
Mach es also von Anfang an richtig: Dokumentiere jeden feuchten Fleck sofort mit Fotos, dreh den Haupthahn ab und melde den Schaden noch am selben Tag deiner Versicherung. Das ist keine Bürokratie, sondern eine wirtschaftliche Grundfertigkeit zur Existenzsicherung. Du kriegst das hin, wenn du strukturiert vorgehst und keine Zeit verlierst.
Prävention statt Sanierung: Alte Rohre im Blick behalten
Stammtisch-Parolen wie „das hält schon noch zehn Jahre“ sind die falsche Antwort, wenn es um deine vier Wände geht. Ein Rohrbruch gehört zu den häufigsten Ursachen für einen Wasserschaden in der Wohnung. Die Realität ist simpel: Ältere Rohre rosten mit der Zeit, werden porös und halten dem Wasserdruck nicht mehr stand. Wenn die Leitung nachgibt, frisst dich das Schadenspotenzial auf. Wir reden hier nicht nur von einem feuchten Fleck an der Wand, sondern von strukturellen Schäden am Gebäude und massiven gesundheitlichen Problemen durch Schimmelbildung.
Die regelmäßige Kontrolle deiner Leitungen ist eine Grundfertigkeit jedes verantwortungsbewussten Eigentümers oder Mieters. Du musst kein Installateur sein, um Anzeichen wie Korrosion oder feuchte Stellen an den Anschlüssen zu erkennen. Wer hier wegschaut, handelt grob fahrlässig. Ein wesentlicher Teil der Prävention ist die Vermeidung von Ablagerungen, die den Druck in den Leitungen unnötig in die Höhe treiben. Hier hilft eine professionelle Reinigung der Abwasserrohre, um den Durchfluss dauerhaft sicherzustellen und Verstopfungen vorzubeugen, bevor das Material unter der Belastung nachgibt.
Bei der Wirtschaftlichkeitsrechnung ist der Fall klar: Die Kosten für eine Wartung sind ein Bruchteil dessen, was eine Sanierung verschlingt. Zwar kommt die Wohngebäudeversicherung für Schäden am Gebäude selbst auf, wie etwa am Mauerwerk, dem Dachstuhl oder fest verbauten Installationen, aber den Ärger, den Dreck und den Nutzungsausfall hast du trotzdem am Hals. Zudem stellt sich bei grober Vernachlässigung oft die Frage nach der Haftung.
Schätze die Druckbelastung deiner Leitungen realistisch ein. Wenn du merkst, dass das Wasser langsamer abläuft oder die Armaturen ungewöhnliche Geräusche machen, ist das ein Warnsignal, das du sofort ernst nehmen musst. Warte nicht, bis der Keller unter Wasser steht. Ein Wasserschaden: Was tun, wenn das Wasser kommt? - diese Frage solltest du dir nur theoretisch stellen, niemals in der Praxis. Pack es an, bevor der erste Tropfen austritt. Deine Immobilie und dein Geldbeutel werden es dir danken. Wer seine Infrastruktur kennt und pflegt, minimiert das Risiko für böse Überraschungen massiv. Bleib dran, kontrolliere die Übergabepunkte und sorge für freie Leitungen. Das ist kein Hexenwerk, sondern gelebte Werterhaltung.
Werkzeugkiste für den Ernstfall
Wenn es in der Wand plötzlich rauscht oder der Boden unter den Füßen nachgibt, ist Panik die falsche Antwort. Ein Rohrbruch ist kein Schicksalsschlag, sondern ein technisches Versagen. Ältere Leitungen rosten über Jahrzehnte, werden porös und geben unter dem ständigen Wasserdruck irgendwann nach. Das Schadenspotenzial ist enorm, wenn du nicht sofort handelst.
Hier ist deine Notfall-Checkliste, die in jeden Haushalt gehört. Das Budget dafür ist minimal, der Nutzen bei einem Vorfall unbezahlbar: Eine leistungsstarke Taschenlampe, um den Ursprung des Lecks sofort zu finden, ein stabiler Eimer zum Auffangen von Restwasser und dein Handy. Letzteres ist dein wichtigstes Werkzeug für die Dokumentation. Fotografiere den Schaden aus verschiedenen Winkeln, bevor du irgendetwas anfasst oder aufräumst. Versicherungen brauchen Beweise, keine Schätzungen.
Du willst Geld sparen? Dann investiere jetzt in ein Basis-Set: Rohrzange, Panzerband und ein paar Lappen. Aber Vorsicht: Hier endet die Eigenleistung. Wenn du an Hauptleitungen oder Sicherungen denkst, ist das der Punkt, an dem du die Finger davon lässt. Wer hier experimentiert, riskiert Folgeschäden, die dich finanziell komplett auffressen. Bei einem Rohrbruch muss Fachpersonal ran. Punkt. Das ist keine Empfehlung, das ist eine Sicherheitsvorgabe.
Die Sanierungsdauer hängt massiv vom Ausmaß der Durchfeuchtung ab. Rechne bei einer professionellen Trocknung mit mindestens 10 bis 14 Tagen, in denen die Geräte durchlaufen müssen. Die Koordination der Gewerke ist der Teil, der dich am meisten Nerven kosten wird. Du brauchst jemanden, der den Ablauf steuert - meistens den Installateur für die Reparatur und die Trocknungsfirma für die Beseitigung der Feuchtigkeit. Warte nicht darauf, dass sich jemand bei dir meldet. Bleib dran, telefoniere hinterher und dokumentiere jeden Schritt. Wenn die Wand offen ist, muss der Installateur sofort den Schaden beheben, damit die Trockner überhaupt eine Chance haben, die Feuchtigkeit aus der Bausubstanz zu ziehen. Alles andere geht komplett am Thema vorbei und verlängert die Zeit, in der du in einer Baustelle lebst, unnötig. Sei pragmatisch, sichere den Bereich ab und lass die Profis die Arbeit machen, für die sie bezahlt werden. Das ist die einzige wirtschaftlich sinnvolle Strategie.
Hinweis: Dieser Beitrag wurde redaktionell geplant und mit KI-Unterstützung erstellt und vor der Veröffentlichung geprüft.